Domain nenn.de kaufen?
Wir ziehen mit dem Projekt
nenn.de um.
Sind Sie am Kauf der Domain
nenn.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nenn.de kaufen?
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
Sind Abschreibungen Einnahmen oder Ausgaben?
Sind Abschreibungen Einnahmen oder Ausgaben? Abschreibungen sind weder Einnahmen noch Ausgaben, sondern stellen die Verringerung des Buchwerts von Vermögenswerten über deren Nutzungsdauer dar. Sie werden verwendet, um den Werteverzehr von Vermögenswerten im Laufe der Zeit zu erfassen. Abschreibungen sind somit eine nicht zahlungswirksame Kostenposition in der Gewinn- und Verlustrechnung eines Unternehmens. Sie beeinflussen den Gewinn, haben jedoch keinen direkten Einfluss auf die Liquidität des Unternehmens. **
Ähnliche Suchbegriffe für Abschreibungen Einnahmen
Top-Angebote
Produkte zum Begriff Abschreibungen Einnahmen:
-
Kunst, Wissenschaft, Natur, Fachbücher von Marcus MaederDas Fachbuch "Kunst, Wissenschaft, Natur" beleuchtet die enge Verbindung zwischen künstlerischen und wissenschaftlichen Disziplinen, insbesondere im Kontext moderner Medientechnologien und ästhetischer Praktiken. Die Autoren, darunter Marcus Maeder und Yvonne Volkart, analysieren, wie wissenschaftliche Erkenntnisse nicht nur durch ästhetische Fragestellungen vermittelt werden, sondern auch in der Erforschung von Objekten selbst. Zudem wird aufgezeigt, wie die Künste, insbesondere in Bereichen wie Bio- und Eco-Art, sich zunehmend den Naturwissenschaften annähern. Die Beiträge bieten tiefgehende Einblicke in die erkenntnistheoretischen und ästhetischen Herausforderungen, die bei der Zusammenarbeit von Kunst und Wissenschaft entstehen, und eröffnen neue Perspektiven auf die Wahrnehmung der Natur.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bildung und Wissenschaft in Regensburg, Fachbücher von Franz FuchsDas Fachbuch "Bildung und Wissenschaft in Regensburg" von Franz Fuchs bietet eine umfassende Analyse der mittelalterlichen Bibliothek des Augustinerchorherrenstifts St. Mang in Stadtamhof. Durch die erstmalige Herausgabe und Kommentierung der Handschriftenkataloge aus dem 17. Jahrhundert wird es möglich, die einst bedeutende Bibliothek, die im Dreissigjährigen Krieg weitgehend zerstört wurde, zu rekonstruieren. Die Arbeit beleuchtet die erhaltenen Texte, die durch die Abschriften des Regensburger Kartäusers Franz Jeremias Grienewaldt überliefert sind. Diese Quellen bieten wertvolle Einblicke in die Geschichte des Stifts und die Literatur des 12. bis 15. Jahrhunderts. Ein detailliertes Register erleichtert den Zugang zu den behandelten Themen und Texten, wodurch das Buch sowohl für Wissenschaftler als auch für Interessierte an der Geschichte der Region von Bedeutung ist.36,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
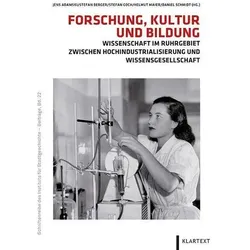
Forschung, Kultur und Bildung, Fachbücher von Jens Berger AdamskiDas Buch "Forschung, Kultur und Bildung" bietet einen umfassenden Einblick in die Wissenschaftslandschaft des Ruhrgebiets, die zu den dichtesten und vielfältigsten der Welt zählt. Es beleuchtet die untrennbare Verbindung zwischen Wissenschaft und Region, die bereits während der Hochindustrialisierung entstand. In diesem Sammelband werden verschiedene Perspektiven auf die Geschichte von Forschung, Kultur und Bildung an Rhein, Ruhr, Emscher und Lippe präsentiert. Die Beiträge verdeutlichen, wie sich die Wissenschaft im Ballungsraum Ruhr entwickelt hat und welche spezifischen Charakteristika sie in der Auseinandersetzung mit regionalen Besonderheiten und Herausforderungen angenommen hat. Dieses Werk ist eine wertvolle Ressource für alle, die sich für die Entwicklung von Wissenschaft und Bildung in einer der bedeutendsten Industrieregionen Deutschlands interessieren.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
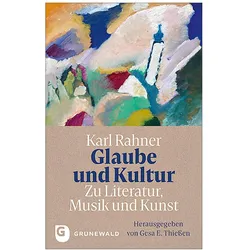
Glaube und Kultur: Zu Literatur, Musik und Kunst, Fachbücher von Gesa E. Thiessen, Karl RahnerDas Fachbuch "Glaube und Kultur: Zu Literatur, Musik und Kunst" von Karl Rahner SJ bietet eine tiefgehende Reflexion über gesellschaftlich-kulturelle Themen aus einer theologischen Perspektive. Rahner, ein einflussreicher Jesuit und Theologe, hat bedeutende Beiträge zur Theologie der Kultur geleistet, die auch in der modernen Zeit relevant sind. In diesem Werk hat Gesa E. Thiessen die gesammelten Beiträge Rahners zusammengestellt, die sowohl inspirierend als auch zum Nachdenken anregend sind. Die Einleitung und Kommentare von Thiessen bieten zusätzliche Einblicke und kontextualisieren Rahners Gedanken in der heutigen Zeit. Mit einem Fokus auf die Verbindung zwischen Glauben und den Künsten, lädt das Buch dazu ein, über die Wechselwirkungen zwischen Religion, Literatur, Musik und Kunst nachzudenken und deren Bedeutung für die Gesellschaft zu erkunden.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Top-Angebote
Produkte zum Begriff Abschreibungen Einnahmen:
-
Die Einnahmen-Überschussrechnung, Ratgeber von Rüdiger HappeDie Einnahmen-Überschussrechnung ist ein umfassender Ratgeber, der speziell für kleinere Unternehmen und Freiberufler konzipiert wurde. Er bietet eine klare und strukturierte Anleitung zur Gewinnermittlung nach der EÜR-Methode. Trotz der Bezeichnung "vereinfacht" ist die Thematik komplex, und viele Berater stehen vor Herausforderungen, insbesondere bei der Ermittlung des Gewinns und dem Umgang mit den entsprechenden Formularen. Dieser Ratgeber bündelt relevante Informationen und bietet Lösungen für häufige Problemstellungen. Mit zahlreichen Beispielen, Ausfülltipps und einem ausführlichen ABC wird das Verständnis der EÜR erleichtert. Zudem stehen Online-Zusatzinhalte wie Berechnungsprogramme, Muster und Checklisten zur Verfügung, die den Leser bei der praktischen Anwendung unterstützen. Die klare Gliederung und die praxisnahen Inhalte machen diesen Ratgeber zu einem wertvollen Begleiter für alle, die sich mit der Einnahmen-Überschussrechnung auseinandersetzen.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kunst, Wissenschaft, Natur, Fachbücher von Marcus MaederDas Fachbuch "Kunst, Wissenschaft, Natur" beleuchtet die enge Verbindung zwischen künstlerischen und wissenschaftlichen Disziplinen, insbesondere im Kontext moderner Medientechnologien und ästhetischer Praktiken. Die Autoren, darunter Marcus Maeder und Yvonne Volkart, analysieren, wie wissenschaftliche Erkenntnisse nicht nur durch ästhetische Fragestellungen vermittelt werden, sondern auch in der Erforschung von Objekten selbst. Zudem wird aufgezeigt, wie die Künste, insbesondere in Bereichen wie Bio- und Eco-Art, sich zunehmend den Naturwissenschaften annähern. Die Beiträge bieten tiefgehende Einblicke in die erkenntnistheoretischen und ästhetischen Herausforderungen, die bei der Zusammenarbeit von Kunst und Wissenschaft entstehen, und eröffnen neue Perspektiven auf die Wahrnehmung der Natur.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bildung und Wissenschaft in Regensburg, Fachbücher von Franz FuchsDas Fachbuch "Bildung und Wissenschaft in Regensburg" von Franz Fuchs bietet eine umfassende Analyse der mittelalterlichen Bibliothek des Augustinerchorherrenstifts St. Mang in Stadtamhof. Durch die erstmalige Herausgabe und Kommentierung der Handschriftenkataloge aus dem 17. Jahrhundert wird es möglich, die einst bedeutende Bibliothek, die im Dreissigjährigen Krieg weitgehend zerstört wurde, zu rekonstruieren. Die Arbeit beleuchtet die erhaltenen Texte, die durch die Abschriften des Regensburger Kartäusers Franz Jeremias Grienewaldt überliefert sind. Diese Quellen bieten wertvolle Einblicke in die Geschichte des Stifts und die Literatur des 12. bis 15. Jahrhunderts. Ein detailliertes Register erleichtert den Zugang zu den behandelten Themen und Texten, wodurch das Buch sowohl für Wissenschaftler als auch für Interessierte an der Geschichte der Region von Bedeutung ist.36,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen Einnahmen oder Ausgaben?
Sind Abschreibungen Einnahmen oder Ausgaben? Abschreibungen sind weder Einnahmen noch Ausgaben, sondern stellen die Verringerung des Buchwerts von Vermögenswerten über deren Nutzungsdauer dar. Sie werden verwendet, um den Werteverzehr von Vermögenswerten im Laufe der Zeit zu erfassen. Abschreibungen sind somit eine nicht zahlungswirksame Kostenposition in der Gewinn- und Verlustrechnung eines Unternehmens. Sie beeinflussen den Gewinn, haben jedoch keinen direkten Einfluss auf die Liquidität des Unternehmens. **
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
Ähnliche Suchbegriffe für Abschreibungen Einnahmen
-
Forschung, Kultur und Bildung, Fachbücher von Jens Berger AdamskiDas Buch "Forschung, Kultur und Bildung" bietet einen umfassenden Einblick in die Wissenschaftslandschaft des Ruhrgebiets, die zu den dichtesten und vielfältigsten der Welt zählt. Es beleuchtet die untrennbare Verbindung zwischen Wissenschaft und Region, die bereits während der Hochindustrialisierung entstand. In diesem Sammelband werden verschiedene Perspektiven auf die Geschichte von Forschung, Kultur und Bildung an Rhein, Ruhr, Emscher und Lippe präsentiert. Die Beiträge verdeutlichen, wie sich die Wissenschaft im Ballungsraum Ruhr entwickelt hat und welche spezifischen Charakteristika sie in der Auseinandersetzung mit regionalen Besonderheiten und Herausforderungen angenommen hat. Dieses Werk ist eine wertvolle Ressource für alle, die sich für die Entwicklung von Wissenschaft und Bildung in einer der bedeutendsten Industrieregionen Deutschlands interessieren.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Glaube und Kultur: Zu Literatur, Musik und Kunst, Fachbücher von Gesa E. Thiessen, Karl RahnerDas Fachbuch "Glaube und Kultur: Zu Literatur, Musik und Kunst" von Karl Rahner SJ bietet eine tiefgehende Reflexion über gesellschaftlich-kulturelle Themen aus einer theologischen Perspektive. Rahner, ein einflussreicher Jesuit und Theologe, hat bedeutende Beiträge zur Theologie der Kultur geleistet, die auch in der modernen Zeit relevant sind. In diesem Werk hat Gesa E. Thiessen die gesammelten Beiträge Rahners zusammengestellt, die sowohl inspirierend als auch zum Nachdenken anregend sind. Die Einleitung und Kommentare von Thiessen bieten zusätzliche Einblicke und kontextualisieren Rahners Gedanken in der heutigen Zeit. Mit einem Fokus auf die Verbindung zwischen Glauben und den Künsten, lädt das Buch dazu ein, über die Wechselwirkungen zwischen Religion, Literatur, Musik und Kunst nachzudenken und deren Bedeutung für die Gesellschaft zu erkunden.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kultur und Geschichte - Wirtschaft und Wissenschaft im Islam, Fachbücher von Fuat SanacDas Buch "Kultur und Geschichte - Wirtschaft und Wissenschaft im Islam" von Fuat Sanac bietet einen umfassenden Einblick in die Grundlagen und Prinzipien des Islam. Es richtet sich an Leser, die sich mit der Religion des Islam vertraut machen möchten, und verfolgt das Ziel, Vorurteile abzubauen und ein fundiertes Wissen über den Islam zu vermitteln. Durch die Analyse der Spuren, die der Islam in verschiedenen Regionen der Welt hinterlassen hat, wird ein differenziertes Bild der Religion gezeichnet. Das Werk geht über idealistische Ansprüche hinaus und strebt an, den Islam aus seinen Quellen heraus zu verstehen. Mit 766 Seiten bietet es eine tiefgehende Auseinandersetzung mit den Themen Wirtschaft und Wissenschaft im Kontext des Islam und ist somit ein wertvolles Nachschlagewerk für Interessierte an Philosophie und Religion.54,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kulturelle Bildung in Musik, Fachbücher von Peter W. SchattIn diesem Buch wird für eine Bildung in Musik plädiert, die nicht nur die tönend bewegten Formen umfasst, sondern auch all dasjenige, was mit diesen Formen inhaltlich verbunden sein kann. Es wird im Rahmen einer diagrammatischen Darstellung der musikalischen Praxen Produktion, Reproduktion, Rezeption und Distribution gezeigt, wie musikalisch-ästhetische und musikbezogene Bedeutungen und Bedeutsamkeiten zu Topoi zusammentreten können, die in ihrer inhaltlichen Diversität und Pluralität massgeblich für die Erscheinungsform gegenwärtiger Musikkultur sind. Anliegen des Buches ist es, Zugänge zu diesen Topoi aufzuzeigen und damit zugleich Wege zur Teilhabe an dieser Kultur herauszustellen.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.